전자세금계산서 의무발급 8천만 원 기준, 개인사업자는 언제부터 대상일까?
전자 세금계산서 발행
안녕하세요. 셀렉트 세무회계입니다.
"매출이 8천만 원을 넘은 것 같은데 종이세금계산서는 발급하면 안 되는 건가?" 하고 뒤늦게 확인하는 대표님들이 계십니다.
전자세금계산서는 법인사업자라면 매출 규모와 관계없이 의무이고, 개인사업자는 직전 연도 사업장별 과세·면세 공급가액 합계가 8천만 원 이상인지가 핵심 기준입니다.
기준을 넘으면 다음 해 7월 1일부터 의무가 시작되며, 이후 매출이 8천만 원 아래로 내려가도 계속 전자로 발급해야 합니다.
1. 법인과 개인사업자의 의무발급 기준
법인은 매출이 얼마인지 따로 계산하지 않고 전자세금계산서를 발급해야 합니다. 개인사업자만 직전 연도 매출 규모를 따져 의무 여부를 판단하는데요. 여기서 말하는 8천만 원은 단순히 통장에 입금된 매출액이나 부가세를 포함한 결제금액을 뜻하지 않습니다.
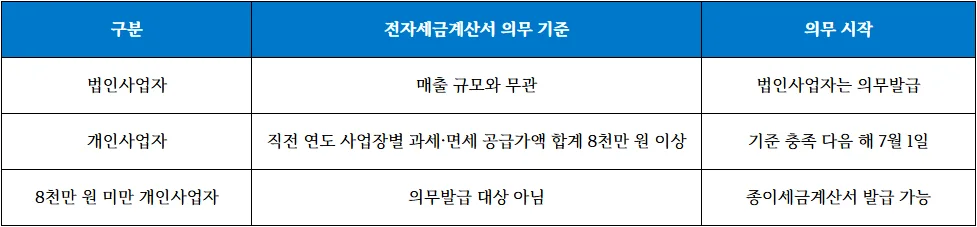
특히 과세 매출만 보고 판단하면 대상자를 놓치기 쉬운데요. 개인사업자의 8천만 원 판정에는 면세 공급가액도 포함되므로 과세와 면세를 함께 하는 사업자는 두 금액을 합쳐 확인해야 합니다.
2. 여러 사업장이 있다면 합산해서 볼까?
개인사업자는 대표자 전체 매출이 아니라 ‘사업장별’ 공급가액으로 판단합니다. 한 사람이 사업자등록을 여러 개 가지고 있다고 해서 모든 사업장의 매출을 합산해 8천만 원 기준과 비교하지 않습니다.
예를 들어 A사업장의 과세·면세 공급가액 합계가 9천만 원이고 B 사업장은 5천만 원이라면 A 사업장만 기준을 넘습니다. 반대로 두 사업장이 각각 6천만 원이라면 전체로는 1억 2천만 원이지만 사업장별로는 8천만 원에 미달합니다.
3. 8천만 원을 넘었다면 언제부터 발급해야 하나요?
정상적으로 신고된 직전 연도 공급가액이 8천만 원 이상이라면 다음 해 7월 1일부터 전자세금계산서 의무발급이 시작됩니다. 가령 2025년 사업장별 과세·면세 공급가액 합계가 8천500만 원이었다면 2026년 7월 1일부터 전자로 발급해야 합니다.
다만 나중에 수정신고나 세무서의 결정·경정으로 공급가액이 늘어나 8천만 원을 넘은 경우에는 시점 계산이 다릅니다.
1~6월 중 수정신고·결정·경정으로 8천만 원 이상이 됐다면 7월 1일부터
7~12월 중 수정신고·결정·경정으로 8천만 원 이상이 됐다면 다음 해 1월 1일부터
정기신고 기준으로 대상이 됐다면 기준금액을 넘긴 해의 다음 해 7월 1일부터
따라서 작년 매출만 보는 것보다 수정신고나 경정 이력이 있는지도 같이 살펴봐야 의무 개시일을 정확하게 잡을 수 있습니다.
4. 매출이 다시 줄면 종이세금계산서로 돌아가도 될까?
한 번 전자세금계산서 의무발급 개인사업자가 되었다면 이후 직전 연도 공급가액이 8천만 원 아래로 내려가도 의무가 계속됩니다. 현행 규정은 이후 공급가액이 8천만 원 미만이 된 개인사업자도 의무발급 대상에 포함하고 있습니다.
예를 들어 2023년 공급가액이 9천만 원이라 2024년 7월 1일부터 대상이 된 사업자가 이후 연 매출 6천만 원 수준으로 줄어도 계속 전자로 발급해야 합니다. “지금은 매출이 기준보다 적으니 종이로 발급해도 되겠지”라고 판단하면 안 되는 이유죠.
신규 개인사업자는 12개월 금액 환산이 아닌, 실제 해당 연도의 사업장별 공급가액을 기준으로 다음 의무 여부를 확인합니다.
5. 발급과 전송 기한을 따로 챙겨야 합니다
전자세금계산서는 대상 여부를 확인한 뒤 발급만 해두면 끝나는 업무가 아닙니다.
공급시기에 맞춰 발급하고 국세청 전송기한까지 함께 관리해야 하죠.
실무에서 챙길 기한은 다음과 같습니다.
원칙적인 작성일자는 실제 재화 또는 용역의 공급시기를 기준으로 합니다.
월합계 세금계산서 등 발급 특례가 적용되면 공급월의 다음 달 10일까지 발급합니다.
전자세금계산서는 발급일의 다음 날까지 국세청에 전송해야 합니다.
다음 달 10일이 토요일 또는 공휴일이면 다음 영업일까지 발급기한이 연장됩니다.
전자발급 의무자가 종이세금계산서를 발급하거나 전자세금계산서를 늦게 발급·전송하면 가산세 문제가 뒤따릅니다. 의무가 시작되는 7월 전에는 거래처 등록정보와 인증수단, 발급 담당자를 정리해 두는 편이 좋습니다.
6. 전자발급 세액공제도 확인해 볼 부분
전자세금계산서를 발급하는 개인사업자라면 세액공제 적용 여부도 살펴볼 필요가 있습니다. 직전 연도 사업장별 재화·용역의 공급가액 합계가 3억 원 미만인 개인사업자 등은 전자세금계산서 발급 건수에 따라 세액공제를 적용받습니다.
공제액은 발급 건당 200원이며 연간 한도는 100만 원입니다.
의무발급 대상 여부와 세액공제 적용 여부는 기준이 다르므로 각각 확인해야 합니다.
마치며,
사업 규모가 커지는 시기에는 세금보다 발급 방식이 바뀌는 시점을 놓쳐 문제가 생기기도 합니다. 특히 사업장이 여러 곳이거나 과세·면세 매출이 함께 발생한다면 8천만 원을 단순 매출액으로 판단하지 말고 사업장별 공급가액부터 나눠 보세요. 기준연도와 의무 개시일이 애매하다면 종이 발급을 계속하기 전에 세무사와 대상 여부를 확인해 두는 편이 좋습니다.
