가산세 계산법, 무신고 20%·과소신고 10%부터 납부지연까지
가산세 계산법
안녕하세요. 셀렉트 세무회계입니다.
세금 신고를 놓쳤을 때 가장 걱정되는 건 “그래서 가산세가 얼마까지 붙는가”일 텐데요. 법정신고기한을 넘긴 납세자라면 무신고, 신고는 했지만 세액을 적게 신고했다면 과소신고, 세금을 늦게 냈다면 납부지연을 각각 구분해야 합니다.
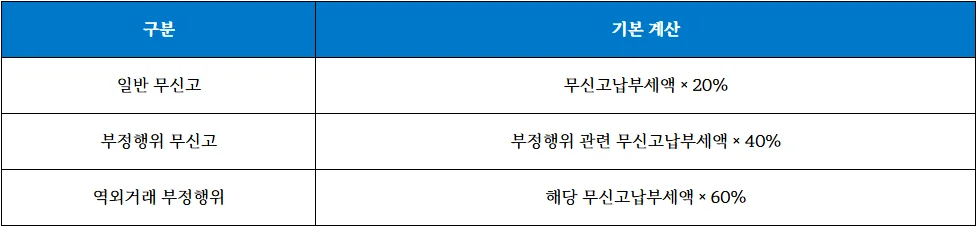
일반 무신고는 무신고납부세액의 20%, 일반 과소신고는 부족하게 신고한 세액의 10%가 기본이며, 납부까지 늦었다면 별도의 납부지연가산세가 더해집니다. 특히 부정행위가 인정되면 40%, 역외거래 관련 부정행위는 60%까지 높아집니다.
▶️ [포스팅 요약] 세무사가 제안하는 핵심 기준
무신고가산세와 납부지연가산세는 서로 다른 의무 위반이므로 신고도 하지 않고 세금도 내지 않았다면 함께 계산합니다.
일반 과소신고가산세는 전체 납부세액이 아니라 실제보다 적게 신고한 과소신고납부세액 등에 10%를 적용합니다.
납부지연가산세의 일 단위 이자율은 1일 0.022%이며, 고지 후 지정납부기한까지 넘긴 기간에는 월 0.67% 방식이 적용됩니다.
1. 무신고가산세, 일반과 부정행위의 차이
신고서를 법정신고기한까지 아예 제출하지 않았다면 일반적인 경우 무신고납부세액의 20%를 부담합니다.
2. 과소신고는 부족하게 신고한 세액이 기준입니다
신고서는 냈지만 세금을 실제보다 적게 신고했다면 일반 과소신고납부세액 등의 10%가 기본입니다.
실제 납부할 세금이 800만 원인데 500만 원만 신고했다면 차액 300만 원을 기준으로 계산하므로 과소신고가산세는 30만 원이 되는데요. 환급세액을 실제보다 많이 신고한 초과환급도 같은 조항에서 다룹니다.
여기서 자주 헷갈리는 부분이 부정행위입니다.
과소신고액 중 200만 원만 거래 은폐 등 부정행위에서 발생했고 나머지 100만 원이 단순 오류라면 전액에 40%를 적용하는 것이 아니라, 부정행위분에는 40%, 나머지 분에는 10%를 각각 적용합니다. 역외거래에서 발생한 부정행위분은 60%가 적용됩니다.
3. 세금까지 늦게 냈다면 얼마가 더 붙을까?
신고불성실과 납부지연은 따로 계산한다는 점이 핵심입니다.
세액을 신고하지 않았더라도 납부까지 하지 않았다면 무신고가산세만 내고 끝나는 구조가 아닙니다. 법정납부기한 다음 날부터 납부고지일 전날까지, 고지 전에 자진납부하면 그 납부일 전날까지 미납세액을 기준으로 지연 기간을 계산합니다.
예를 들어 미납세액 1,000만 원을 50일 늦게 자진납부했다면 일 단위 부분은 1,000만 원 × 50일 × 0.022% = 11만 원입니다. 하루 이틀 차이는 작아 보여도 미납세액과 기간이 커지면 부담이 계속 늘어나므로 오류를 발견한 뒤 납부를 미루는 것은 불리합니다.
4. 2026년 7월부터 달라진 고지 후 계산 구조
세무서가 고지한 뒤 지정납부기한마저 넘겼다면 종전의 일 단위 계산만 생각해서는 안 됩니다.
2026년 7월 1일부터 지정납부기한 다음 날 이후의 지연분에는 경과 개월 수를 기준으로 월 0.67%가 적용되며, 지정납부기한까지 내지 않은 세액에는 3% 상당액도 계산 구조에 포함됩니다.
실무에서는 기간을 한 덩어리로 잡지 않는 것이 좋습니다.
법정납부기한 이후 고지 전 기간: 미납세액 × 경과일수 × 0.022%
고지서의 지정납부기한까지도 미납한 세액: 미납세액 × 3%
지정납부기한 다음 날 이후: 미납세액 × 경과 개월 수 × 0.67%
따라서 “100일 늦었으니 100일 모두 0.022%”라는 식으로 계산하면 고지와 지정납부기한에 따라 실제 금액과 차이가 생깁니다.
5. 기한 후 신고와 수정신고의 감면율
오류를 먼저 발견했다면 신고 시점이 실제 부담액을 크게 좌우합니다. 신고 자체를 하지 않았다면 기한 후 신고, 이미 신고했지만 세액을 적게 신고했다면 수정신고를 하며 두 제도의 가산세 감면율은 서로 다릅니다.
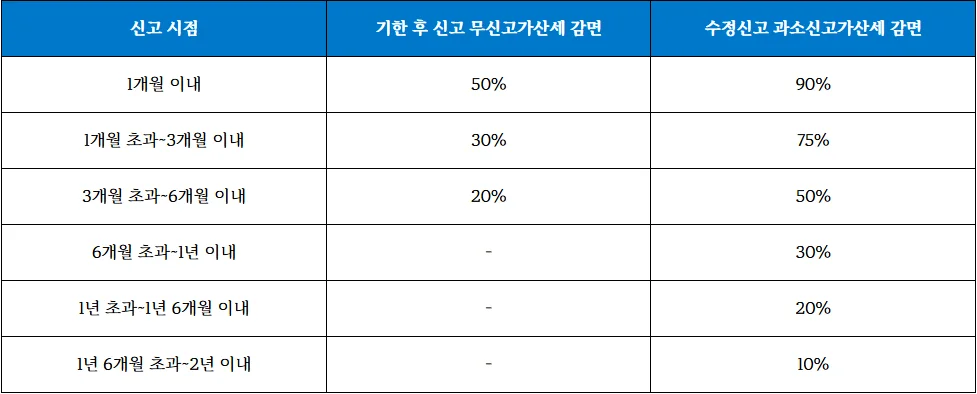
수정신고 감면은 과소신고·초과환급신고가산세에 관한 감면이고, 이미 과세표준과 세액을 경정할 것을 미리 알고 수정신고한 경우에는 해당 감면을 받을 수 없습니다.
따라서 누락을 발견했다면 조사나 경정 절차가 진행되기 전에 신고 시점부터 확인하는 편이 낫습니다.
6. 가산세 계산에서 자주 틀리는 세 가지 지점
가산세는 단순히 세금에 하나의 비율을 곱하는 구조가 아닙니다. 같은 신고 건에서도 신고의무 위반과 납부의무 위반이 동시에 존재하고, 부정행위 여부나 고지 시점에 따라 계산 구간까지 나뉩니다.
실무에서 먼저 확인할 순서는 다음과 같습니다.
신고서를 제출했는지 확인해 무신고와 과소신고를 구분
누락세액 중 단순 오류분과 부정행위 관련 금액을 분리
법정납부기한, 납부고지일, 지정납부기한, 실제 납부일 확인
기한 후 신고인지 수정신고인지 구분해 감면율 검토
복식부기의무자·법인은 수입금액 기준 비교 계산 여부 확인
특히 무신고와 무기장처럼 함께 문제 되는 가산세에는 중복 적용을 조정하는 규정도 있으므로, 가산세 명칭을 발견하는 대로 모두 더하는 방식은 피해야 합니다.
마치며,
가산세는 신고 전에 잡는 오류와 신고기한을 넘긴 뒤 발견하는 오류의 비용 차이가 큽니다. 특히 부정행위 판단이나 2026년 7월 이후 납부고지 건처럼 계산 방식이 달라지는 항목은 금액만 보고 판단하기 어렵죠. 신고 누락이 발견됐다면 자료를 수정하기 전에 세무사와 신고 유형, 지연 기간, 감면 가능 범위를 함께 대조해보는 것이 안전합니다.
