사업자경비처리, 영수증 5년 보관해야 할까? 3만 원 기준까지 정리
사업자 경비 증빙 관련
안녕하세요. 셀렉트 세무회계입니다.
“카드로 결제했는데 영수증까지 모아야 하나요?”
사업을 하다 보면 책상 서랍에 쌓이는 영수증부터 처치 곤란해집니다.
사업자경비처리는 모든 종이 영수증을 무조건 모으는 것보다 세금계산서·계산서·신용카드매출전표·현금영수증처럼 어떤 증빙을 갖췄는지가 먼저입니다. 특히 거래 건당 3만 원을 초과하는 사업 관련 지출은 적격증빙 수취를 반드시 해야 하며, 장부와 증거서류는 원칙적으로 법정신고기한이 지난 날부터 5년간 보존합니다.
1. 사업자경비처리에서 먼저 챙길 4가지 적격증빙
경비로 쓴 돈이라고 해서 아무 영수증이나 한 장 있으면 끝나는 것은 아닙니다.
사업자가 다른 사업자로부터 재화나 용역을 공급받고 비용을 지출했다면 세법에서 정한 증명서류를 받아두는 것이 기본입니다. 개인사업자의 경우 소득세법에서 정한 주요 증빙은 다음 네 가지입니다.
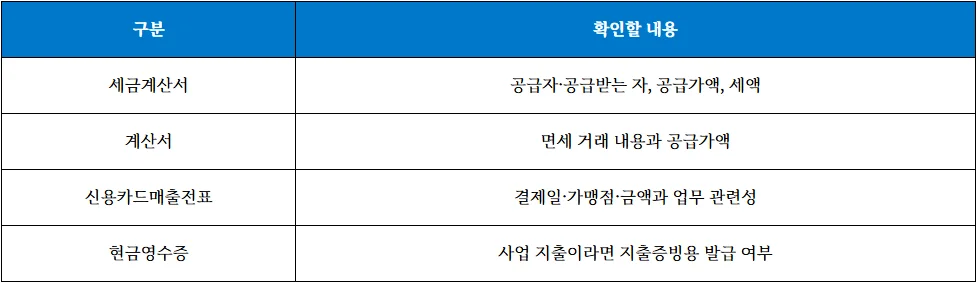
여기서 많이 놓치는 것이 계좌이체입니다.
거래처 통장으로 100만 원을 보냈다는 기록은 ‘돈을 보냈다’는 사실을 보여주지만 무엇을 구입했는지까지 입증하지는 못합니다. 계좌이체 거래라면 세금계산서 등 적격증빙을 받고, 계약서나 거래명세서가 있다면 함께 보관하는 방식이 깔끔합니다.
2. 3만 원 이하 영수증과 초과 거래의 차이
사업자경비처리에서 자주 등장하는 금액이 거래 건당 3만 원입니다. 부가가치세를 포함한 거래금액이 3만 원 이하라면 적격증빙 수취 의무의 예외에 해당하므로 일반 영수증도 지출 자료로 챙겨둘 의미가 있습니다.
반대로 3만 원을 초과한다면 세금계산서·계산서·카드매출전표·현금영수증 가운데 해당되는 증빙을 받는 쪽으로 관리해야 합니다.
그렇다면 3만 원을 넘었는데 간이영수증만 받았다면 비용을 무조건 빼야 할까요? 반드시 그런 것은 아닙니다.
실제 사업상 지출이라는 사실이 인정돼 필요경비에 들어가더라도 적격증빙을 받지 않은 금액에는 원칙적으로 2%의 적격증빙미수취 가산세가 적용됩니다. 다만 신규사업자 등 법에서 정한 소규모사업자와 일부 예외 거래는 적용 범위가 다릅니다.
3. 카드로 결제했다면 종이 영수증도 전부 모아야 할까?
전자자료로 거래 내용이 확인되는 지출과 종이로만 남는 지출을 한꺼번에 관리할 필요는 없습니다.
전자세금계산서나 전자계산서처럼 전산에서 확인되는 자료와 카드 결제 내역은 전산자료를 중심으로 정리하고, 별도로 받은 계약서·거래명세서처럼 거래 내용을 보충하는 자료를 묶어두면 됩니다.
오히려 종이 영수증을 한 봉투에 몰아넣는 방식보다 결제수단을 구분하는 편이 신고할 때 훨씬 편합니다.
사업용 카드와 개인 생활용 카드를 가급적 분리하기
현금 결제는 지출증빙용 현금영수증 받기
개인카드로 업무비를 결제했다면 품목과 사용 목적 메모하기
해외 결제는 인보이스와 카드·송금 자료를 결제 직후 저장하기
열감지 영수증은 글자가 지워지기 전에 촬영하거나 복사하기
특히 개인카드에 식비, 쇼핑비, 업무용 소모품 구입비가 섞여 있으면 신고 단계에서 하나씩 다시 분류해야 합니다. 카드를 나누는 것만으로도 사업자경비처리 누락과 사적 비용 혼입을 상당 부분 줄일 수 있죠.
4. 영수증은 몇 년 동안 보관해야 하나요?
개인사업자가 필요경비를 계산하기 위해 받은 지출 증명서류는 확정신고기간 종료일부터 5년간 보관하도록 소득세법에서 정하고 있습니다. 국세기본법에서도 장부와 증거서류를 해당 국세의 법정신고기한이 지난 날부터 5년간 보존하도록 규정하며, 역외거래 관련 자료는 7년입니다.
여기서 ‘5년’만 기억하고 영수증 발급일부터 계산하면 시점을 잘못 잡기 쉽습니다. 예를 들어 한 해 동안 발생한 사업 관련 지출은 그해 결제일부터 각각 5년을 세는 방식이 아니라 해당 과세기간의 신고기한을 기준으로 보관기간을 판단해야 합니다.
따라서 오래된 자료를 폐기할 때는 영수증에 적힌 날짜만 보고 버리지 않는 편이 안전합니다.
5. 종이·전자증빙 보관, 이렇게 나누면 편합니다
영수증 관리는 많이 모으는 것보다 나중에 특정 거래를 바로 찾아낼 수 있게 만드는 편이 낫습니다.
세법에서도 장부와 증거서류를 전산조직을 이용해 작성·보존하는 것을 허용하고 있으므로, 전자자료와 종이자료의 성격에 맞춰 보관 방식을 나누는 것이 효율적입니다.
실무에서는 아래처럼 폴더를 만들면 자료가 뒤섞이는 일을 줄일 수 있습니다.
연도 → 월 → 현금·수기증빙 순으로 파일 분류
계약이 있는 거래는 계약서 + 거래명세서 + 송금자료를 한 묶음으로 보관
영수증 사진은 날짜_거래처_금액_용도 기준으로 파일명 통일
전자증빙은 신고가 끝난 뒤에도 보관기간이 끝나기 전까지 삭제하지 않기
사업과 무관한 개인 지출은 처음부터 경비자료 폴더에서 제외
몇 년 뒤 특정 비용의 사용처를 설명해야 할 때 ‘결제 기록은 있는데 왜 쓴 돈인지 모르는 상태’가 가장 곤란합니다. 광고비, 외주비, 고액 비품처럼 거래 내용이 카드명세서만으로 드러나지 않는 지출은 증빙 옆에 용도를 한 줄 남겨두는 습관이 도움이 됩니다.
마치며,
사업자경비처리는 영수증 개수보다 사업과 관련해 실제 지출한 돈인지, 그 사실을 어떤 자료로 설명할 수 있는지가 더 중요합니다. 특히 3만 원을 넘는 거래나 개인카드와 사업비가 섞인 거래는 신고 직전에 정리하려면 누락이 생기기 쉽죠. 증빙이 애매한 지출이 반복된다면 폐기하기 전에 세무사와 보관 여부를 확인해 두는 편이 사후에 비용을 소명하는 것보다 수월합니다.
