가지급금인정이자 가중평균차입이자율, 대표님이 놓치는 이율 선택과 상여 처분
가지급금인정이자
안녕하세요. 셀렉트 세무회계입니다.
대표가 법인 돈을 개인 용도로 쓰거나 증빙 없이 꺼내 가면 장부에 가지급금이 남습니다.
세법은 이자를 받지 않았어도 받은 것으로 보고 그 이자를 법인 이익에 더하는데요. 이것이 가지급금인정이자인데, 흔히 4.6%로만 알고 있어 이율 선택과 계산 방식에서 손해를 보는 경우가 많습니다.
게다가 인정이자를 받지 않으면 그 금액이 대표 상여로 처분돼 대표 소득세와 회사 원천징수까지 이어집니다.
대표님들이 자주 놓치는 지점을 이율, 계산, 처분, 결산 전 대응 순서로 짚어 보겠습니다.
1. 이자율은 4.6%만 있는 것이 아닙니다
가지급금인정이자의 기준 이율은 원칙적으로 가중평균차입이자율이고, 당좌대출이자율 연 4.6%는 정해진 경우에만 씁니다.
이 이율은 회사가 은행 등 외부에서 빌린 돈의 이자율을 차입 잔액으로 가중평균한 이율이라, 저금리 대출이 있는 회사라면 4.6%보다 낮게 나오는데요. 차입금 이자율이 여러 개라면 각 차입금 잔액에 이자율을 곱한 합계를 잔액 합계로 나눠 구합니다.
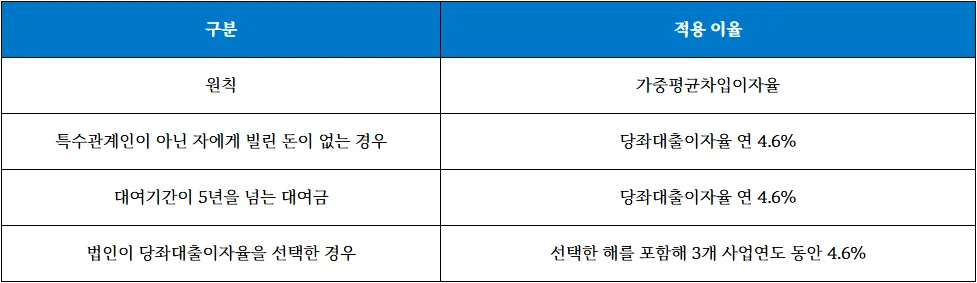
은행 차입금 10억 원이 모두 연 3.5%인 회사가 대표에게 1억 원을 1년 동안 빌려준 상태라면, 가중평균 이율 3.5%로 계산한 인정이자는 350만 원이고 4.6%를 쓰면 460만 원입니다. 무심코 당좌대출이자율을 선택하면 해마다 이 차이만큼 익금이 늘어난 채 3년 동안 묶이니, 차입금이 있는 회사라면 가중평균차입이자율부터 계산해 봐야 합니다.
어느 이율을 썼는지는 법인세 신고서의 인정이자 조정명세서에 그대로 남으니, 이율을 정하는 일은 신고 전에 끝내야 합니다.
2. 계산은 연말 잔액이 아니라 날짜별 잔액으로
가지급금인정이자는 연말 잔액 하나로 계산하지 않고, 매일의 잔액을 더한 적수에 이율을 곱해 365로 나눕니다. 그래서 연중 언제 꺼내 쓰고 언제 갚았는지가 금액을 정하죠. 결산 때 통장 내역에서 대표 관련 입출금 날짜와 금액을 표로 정리해 두지 않으면 연말 잔액만으로 계산해 과다하게 잡히거나, 반대로 적게 잡아 세무조사에서 차액을 추징당하게 됩니다.
만약, 대표가 1월 1일에 5,000만 원을 쓰고 6월 30일에 전액 갚았다면
적수 : 5,000만 원 × 181일
인정이자 : 5,000만 원 × 4.6% × 181일 ÷ 365일 = 약 114만 원
연말에 다 갚았다고 해서 그 전까지 남아 있던 기간의 인정이자가 사라지지 않는다는 점도 많이 놓칩니다. 반대로 같은 대표에게 갚아야 할 가수금이 함께 있다면 상환기간과 이자율을 따로 약정하지 않은 가수금에 한해 적수를 서로 빼고 계산할 수 있습니다.
가지급금 1억 원, 가수금 4천만 원이 1년 내내 있었다면 6천만 원으로 계산해 인정이자가 460만 원에서 276만 원으로 줄어듭니다.
3. 인정이자를 받지 않으면 대표 상여가 됩니다
법인이 가지급금인정이자를 실제로 받지 않으면 그 금액은 법인 이익에 더해지고 대표 상여로 처분됩니다. 상여로 처분된 금액은 대표근로소득이라, 회사는 법인세 신고일에 그 상여를 지급한 것으로 보고 다음 달 10일까지 소득세를 원천징수해 내야 합니다.
상여로 처분된 금액은 인정이자가 생긴 해의 근로소득이라, 대표는 이미 끝난 그해 연말정산을 다시 맞춰 추가로 신고·납부해야 합니다. 대표 입장에서는 실제로 받은 돈이 없는데 근로소득이 늘어나는 셈입니다.
만약, 인정이자 460만 원이 상여로 처분되고 대표가 35% 구간이라면
늘어나는 소득세: 460만 원 × 35% = 161만 원
지방소득세 포함: 161만 원 × 110% = 약 177만 원
여기에 건강보험료도 늘어나니 인정이자는 법인세보다 대표 개인 쪽 부담이 더 큰 경우가 많죠.
법인세 신고 때 인정이자를 익금에 넣기만 하고 원천징수와 지급명세서 제출을 빠뜨리면 원천징수 납부지연가산세와 지급명세서 미제출 가산세(지급금액의 1%)가 회사에 따로 붙습니다. 원천징수 납부지연가산세는 미납세액의 3%에 하루 0.022%가 더해지는 구조이고, 이렇게 낸 가산세는 법인 비용으로도 인정되지 않습니다.
4. 결산 전 이자 입금과 미수이자 1년
상여 처분을 피하는 가장 단순한 방법은 결산 전에 대표가 인정이자 상당액을 법인에 실제로 입금하는 것입니다.
선택지별로 법인과 대표에게 생기는 결과는 아래처럼 나뉩니다.
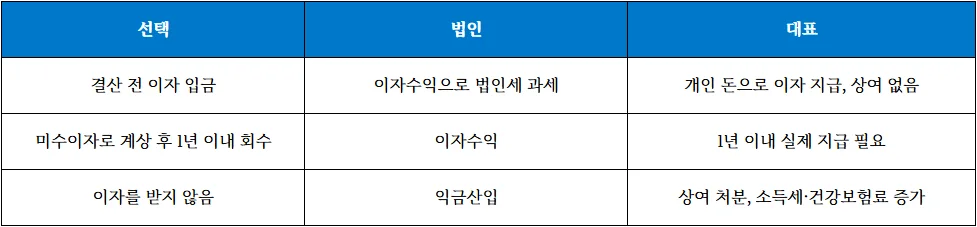
장부에 미수이자로만 잡아 두고 1년이 넘도록 받지 않으면 그 미수이자도 익금에 더해지고 상여로 처분됩니다. 이자를 입금할 때는 이율과 상환기간을 적은 금전소비대차 계약서를 갖춰 두어야 대여 관계가 분명해집니다.
이자로 낼 돈을 다시 법인에서 꺼내 마련하면 가지급금이 오히려 늘어나니 개인 자금 출처도 남겨 둬야 하고, 인정이자가 해마다 반복되지 않도록 급여·배당·퇴직금을 활용해 원금 자체를 줄이는 계획도 함께 세워야 합니다.
마치며,
12월 결산 법인이라면 인정이자 입금 여부는 결산을 확정하기 전인 12월 말까지 정해야 하고, 법인세 신고기한인 3월 31일에 상여 처분 여부가 굳어집니다. 회사에 맞는 이율이 가중평균차입이자율인지 4.6%인지 애매하다면 차입금 내역과 대표 가지급금 일자별 잔액표부터 같이 정리해 드리겠습니다.
